Cập nhật thông tin ngày 21/10/2026.
Nội dung chuyển khoản có quyết định việc đóng thuế không? Không. Nghĩa vụ thuế được xác định theo bản chất giao dịch và quy định áp dụng cho khoản thu nhập, doanh thu đó. Một dòng ghi chú giúp đối chiếu, nhưng không thay thế hóa đơn, hợp đồng hoặc chứng từ liên quan. [1][2]
Chuyển tiền cho người thân, trả lại khoản vay, thanh toán tiền hàng… chỉ mất vài thao tác trên điện thoại. Phần nội dung đôi khi được để mặc định là “chuyển tiền”, “CK”, hoặc ghi vội cho xong.
Vậy ghi như thế có bị tính thuế? Có cần tránh những từ như “tiền hàng”, “thanh toán” để khỏi bị “soi”?
Hãy cùng Siêu Nhanh làm rõ những điều cần biết. Một ghi chú rõ ràng vẫn rất hữu ích, nhưng điều quan trọng trước hết là ghi đúng việc mình đang làm.
Không thể kết luận một khoản tiền phải chịu thuế chỉ vì nội dung để trống hoặc ghi chung chung. Cần xem tiền phát sinh từ đâu, phục vụ giao dịch gì và có tài liệu nào chứng minh.
Tiền bán hàng, tiền cung cấp dịch vụ cần được xem xét theo quy định về hoạt động kinh doanh. Tiền lương, thù lao hay lãi cho vay cũng có quy định riêng. Vì vậy, không nên gom mọi khoản tiền vào tài khoản thành một loại “thu nhập chuyển khoản”. [2]
Ở chiều ngược lại, ghi “quà tặng” không biến tiền hàng thành quà tặng. Ghi “trả nợ” cũng không thay đổi bản chất khoản thanh toán dịch vụ.
Cơ quan thuế đã khuyến cáo rằng ghi nội dung mập mờ nhằm che giấu doanh thu không làm giảm nghĩa vụ thuế. [1]
Điều cần nhớ: Ghi chú phải đi cùng sự thật của giao dịch.
Để dễ hình dung, bạn có thể đối chiếu một số tình huống quen thuộc dưới đây:
| Tình huống thực tế | Cách hiểu cần lưu ý | Tài liệu nên giữ |
|---|---|---|
| Cha mẹ gửi tiền sinh hoạt cho con | Không tự trở thành doanh thu bán hàng vì được chuyển qua ngân hàng | Thông tin người gửi, lịch sử giao dịch |
| Bạn hoàn lại tiền ăn, tiền mua chung | Cần phân biệt khoản hoàn lại với tiền công hoặc tiền bán hàng | Hóa đơn chi chung, tin nhắn đối chiếu |
| Nhận lại tiền gốc đã cho vay | Phân biệt tiền gốc với tiền lãi; lãi cho vay có quy định thuế riêng | Thỏa thuận vay, chứng từ giao tiền và trả tiền |
| Khách thanh toán tiền hàng, dịch vụ | Xác định nghĩa vụ theo hoạt động kinh doanh thực tế | Đơn hàng, hợp đồng, hóa đơn, chứng từ giao nhận |
| Chuyển tiền giữa các tài khoản của chính mình | Không tự tạo ra thu nhập mới chỉ vì chuyển tài khoản | Sao kê thể hiện cùng chủ tài khoản |
Bảng trên giúp phân biệt bản chất dòng tiền, không phải danh sách miễn thuế cho mọi trường hợp. Đặc biệt, khoản tiền do doanh nghiệp trả cho cá nhân cần được xem xét theo quan hệ thực tế giữa hai bên; không chỉ nhìn tên gọi “hỗ trợ” hay “quà tặng”. [2]
Bạn nên ghi mục đích thực tế, kèm thông tin nhận diện giao dịch nếu có. Không cần viết dài; chỉ cần sau này nhìn lại, cả người gửi và người nhận đều hiểu.
Một số cách ghi tham khảo:
Me gui tien sinh hoat thang 10/2026Hoan tien an nhom ngay 20/10Tra tien goc vay theo thoa thuan ngay 01/09/2026Chuyen tien giua tai khoan cung chuChỉ dùng khi đúng với giao dịch thực tế. Với khoản vay có cả gốc và lãi, nên có bảng đối chiếu riêng để tránh nhầm lẫn.
Bạn có thể dùng cấu trúc:
Tên khách hàng hoặc công ty – Mục đích thanh toán – Mã đơn hàng/hợp đồng.
Ví dụ minh họa:
| Giao dịch | Nội dung tham khảo |
|---|---|
| Đặt cọc mua máy photocopy | Cong ty ABC - Dat coc mua may - HD025 |
| Thanh toán phần còn lại | Cong ty ABC - Thanh toan con lai - HD025 |
| Trả tiền thuê máy theo tháng | Cong ty ABC - Tien thue may T10/2026 - HDT012 |
| Thanh toán vật tư | Cong ty ABC - Thanh toan vat tu - DH126 |
| Thanh toán sửa chữa | Cong ty ABC - Phi sua chua - PSC036 |
Mã giao dịch và tên công ty trong bảng chỉ là ví dụ.
Nếu thanh toán nhiều hóa đơn trong một lần, nên lập thêm bảng kê đối chiếu. Nếu ngân hàng giới hạn ký tự, ưu tiên mã tham chiếu đã thống nhất với bên nhận.
Không nên coi “tiền hàng”, “thanh toán đơn hàng” hay “phí dịch vụ” là những từ phải tránh để không bị tính thuế. Khi đó là mục đích thật, bạn nên ghi đúng.
Điều cần tránh là:
Thông tin cho rằng cứ ghi nội dung mua bán là bị thu thêm 10% cũng từng được cơ quan thuế bác bỏ. Không có cơ sở áp một mức thuế chung như vậy chỉ dựa trên lời ghi chú. [3]
Mốc 01/07/2025 không có nghĩa mọi khoản chuyển tiền cá nhân bắt đầu bị đánh thuế. Với doanh nghiệp, một nội dung đáng lưu ý là điều kiện chứng từ thanh toán không dùng tiền mặt để khấu trừ thuế GTGT đầu vào.
Điều 26 Nghị định 181/2025/NĐ-CP quy định hàng hóa, dịch vụ mua vào từ 5 triệu đồng trở lên, đã gồm thuế GTGT, phải có chứng từ thanh toán không dùng tiền mặt để đáp ứng điều kiện khấu trừ liên quan, trừ trường hợp đặc thù theo quy định. [4]
Lưu ý thêm:
Chẳng hạn, doanh nghiệp mua vật tư với tổng thanh toán 5,4 triệu đồng cần kiểm tra hình thức thanh toán và hồ sơ ngay từ đầu; không chỉ tập trung vào dòng ghi chú.
Nghị định 144/2026/NĐ-CP sửa đổi quy định với hàng hóa, dịch vụ mua trả chậm, trả góp từ 5 triệu đồng:
Với hợp đồng mua máy thanh toán nhiều đợt, kế toán nên theo dõi lịch đến hạn cùng từng chứng từ.
Có trường hợp được khấu trừ khi đáp ứng điều kiện: người lao động được ủy quyền theo quy chế tài chính hoặc quy chế nội bộ, thanh toán không dùng tiền mặt và doanh nghiệp hoàn trả cho người lao động cũng bằng hình thức không dùng tiền mặt. Cần kiểm tra đầy đủ hồ sơ, không chỉ ghi “thanh toán hộ”. [6]
Bạn nên bổ sung hồ sơ xác nhận giao dịch thực tế và giữ nguyên chứng từ ngân hàng.
Có thể thực hiện theo ba bước:
Việc bổ sung xác nhận giúp làm rõ giao dịch; không tự khắc phục được mọi sai sót về hóa đơn hoặc điều kiện thanh toán. Với khoản tiền của doanh nghiệp, hãy để kế toán kiểm tra trước khi xử lý.
Không có một ngưỡng chung áp dụng cho mọi khoản chuyển khoản. Cần xác định loại thu nhập, giao dịch và quy định tương ứng. Mốc 5 triệu đồng nêu trên là điều kiện chứng từ trong khấu trừ thuế GTGT, không phải mức bắt đầu đánh thuế mọi khoản tiền cá nhân. [2][4]
Không. Tên gọi trong ghi chú không thay đổi bản chất khoản tiền. Tiền bán hàng vẫn cần được xử lý theo quy định áp dụng cho hoạt động kinh doanh. [1]
Nên ghi số hóa đơn, hợp đồng hoặc mã đơn hàng nếu đã có để thuận tiện đối chiếu. Đây là gợi ý quản lý hồ sơ; không nên hiểu rằng thiếu số hóa đơn trong ghi chú thì giao dịch đương nhiên không hợp lệ.
Chưa. Doanh nghiệp còn phải đáp ứng điều kiện về hóa đơn, mục đích sử dụng hàng hóa, dịch vụ, chứng từ thanh toán và các điều kiện liên quan.
Một dòng ghi chú rõ ràng giúp tiết kiệm thời gian cho cả người chuyển tiền, người nhận và kế toán. Ghi đúng mục đích, đối chiếu được giao dịch và giữ đủ hồ sơ là thói quen nên duy trì.
Khi mua máy photocopy, máy in, vật tư hoặc sử dụng dịch vụ tại Siêu Nhanh, Quý khách vui lòng thống nhất mã đơn hàng và thông tin xuất hóa đơn trước khi thanh toán. Tham khảo hình thức thanh toán hoặc liên hệ Siêu Nhanh qua 0943 888 223 để xác nhận thông tin giao dịch.
Bài viết tổng hợp thông tin phổ biến tại thời điểm cập nhật. Trường hợp có hồ sơ đặc thù, cần đối chiếu quy định áp dụng và hướng dẫn của cơ quan thuế quản lý.
Bài viết khác
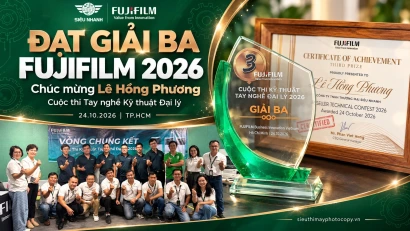
 Siêu Nhanh đạt Giải Ba Cuộc thi Tay nghề FUJIFILM 2026
Anh Lê Hồng Phương, kỹ thuật viên Siêu Nhanh, đạt Giải Ba Cuộc thi Tay nghề Kỹ thuật Đại lý FUJIFILM 2026 ngày 24/10 tại TP.HCM
Vòng chung kết Cuộc thi Tay nghề Kỹ thuật Đại lý FUJIFILM 2026 diễn ra ngày 24/10 tại TP.HCM, quy tụ 6 thí sinh. Cùng Siêu Nhanh cập nhật sự kiện
Nhân ngày Phụ nữ Việt Nam 20/10, Siêu Nhanh gửi đến quý chị em, quý khách hàng và quý đối tác lời chúc sức khỏe, niềm vui và những yêu thương trọn vẹn.
Ngày 05/10/2026, FUJIFILM Business Innovation công bố Apeos C7072 Series, thế hệ máy đa chức năng màu A3 hướng đến khai thác thông tin doanh nghiệp qua Cloud và AI.
Đội ngũ Siêu Nhanh hoàn thành xuất sắc khóa huấn luyện kỹ thuật Konica Minolta tại Bizhub Day 2026, tiếp tục củng cố chuyên môn để phục vụ khách hàng tốt hơn.
Nhân dịp Tết Trung Thu 2026, Công ty Siêu Nhanh gửi những phần quà và lời chúc tốt đẹp đến Quý khách hàng, Quý đối tác cùng toàn thể nhân viên.